การเลือกประกันภัยรถยนต์ 3+ เป็นทางเลือกที่ได้รับความนิยมในกลุ่มผู้ใช้รถที่ต้องการความคุ้มครองพื้นฐานในราคาที่เหมาะสม เมื่อเทียบกับประกันชั้น 1 ที่มีค่าเบี้ยสูงกว่า การวางแผนทางการเงินเพื่อบริหารค่าเบี้ยประกันประเภทนี้จึงเป็นสิ่งสำคัญ เพราะช่วยให้เจ้าของรถสามารถควบคุมค่าใช้จ่ายด้านประกันภัยได้อย่างมีประสิทธิภาพ โดยไม่กระทบต่อแผนการเงินในระยะยาว
การเข้าใจโครงสร้างของประกันภัยรถยนต์ 3+ รวมถึงปัจจัยที่ส่งผลต่อค่าเบี้ย จะช่วยให้ผู้ใช้รถเลือกแผนประกันที่เหมาะสมกับการใช้งานและงบประมาณมากที่สุด
เข้าใจความคุ้มครองของประกันภัยรถยนต์ 3+
ก่อนวางแผนบริหารค่าเบี้ย จำเป็นต้องเข้าใจโครงสร้างความคุ้มครองของประกันภัยรถยนต์ 3+ ซึ่งเป็นประกันที่ให้ความคุ้มครองในระดับกลาง ระหว่างประกันชั้น 1 และประกันชั้น 3
โดยทั่วไปความคุ้มครองหลักของประกันประเภทนี้ ได้แก่
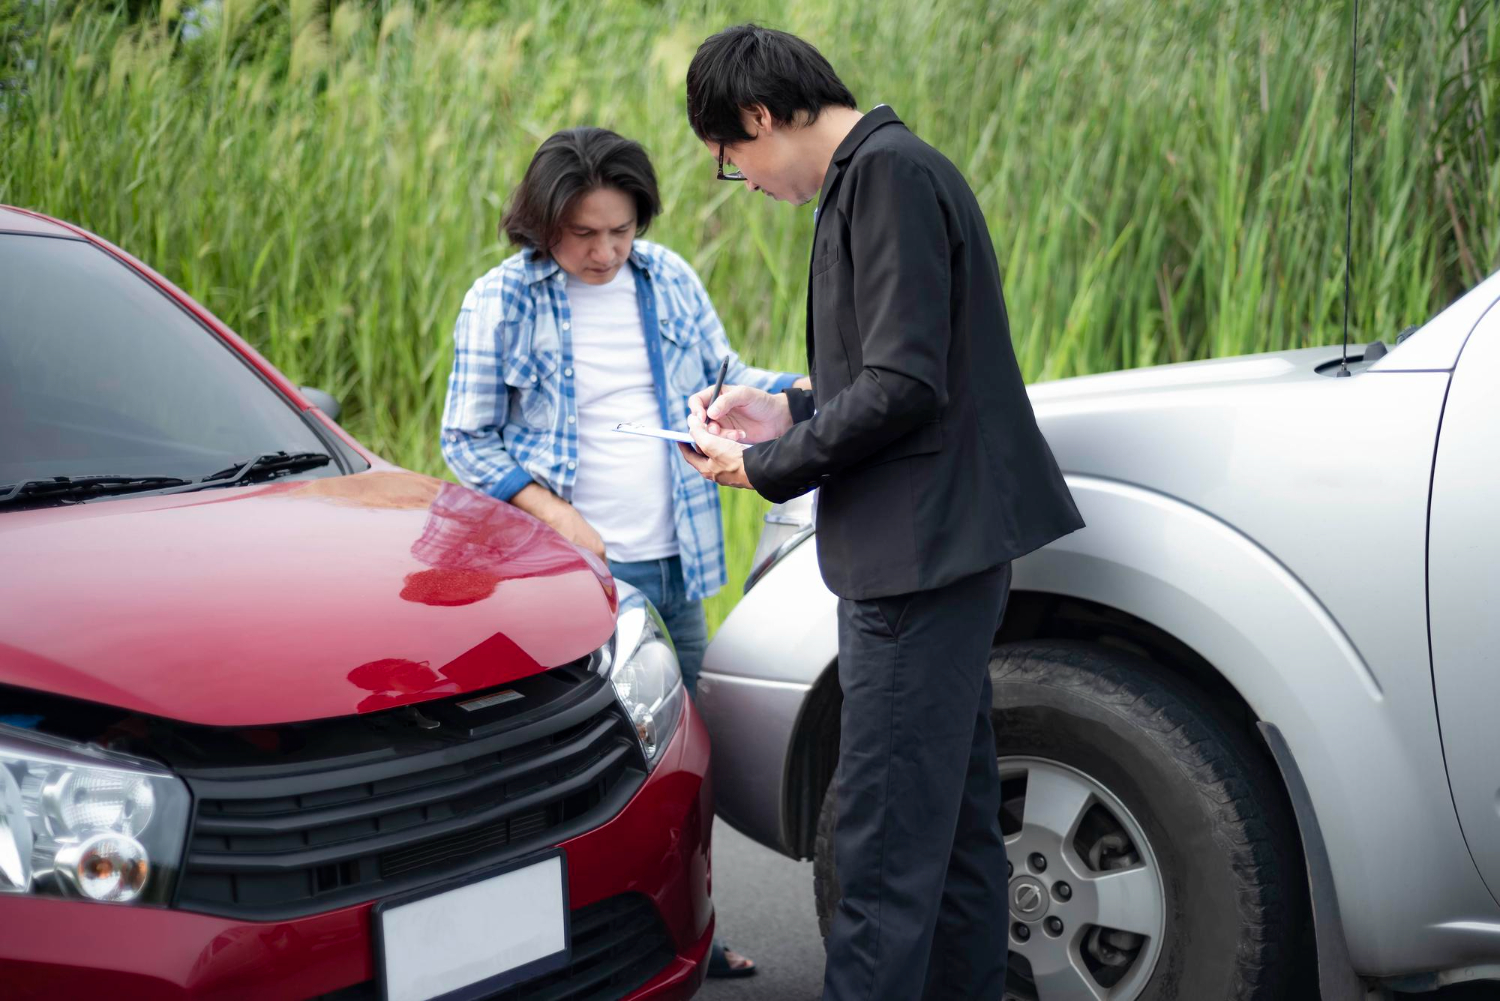
- ความเสียหายต่อรถยนต์ของผู้เอาประกันในกรณีชนกับยานพาหนะ
- ความเสียหายต่อรถของคู่กรณี
- ความรับผิดชอบต่อบุคคลภายนอก
- ความคุ้มครองต่อชีวิตและทรัพย์สินของบุคคลที่สาม
การเข้าใจขอบเขตความคุ้มครองเหล่านี้ช่วยให้สามารถประเมินได้ว่าประกันภัยรถยนต์ 3+ เหมาะกับรูปแบบการใช้งานรถของตนเองหรือไม่ และช่วยป้องกันการจ่ายค่าเบี้ยประกันสูงเกินความจำเป็น
กลยุทธ์วางแผนการเงินเพื่อบริหารค่าเบี้ยประกันภัยรถยนต์ 3+
การบริหารค่าเบี้ยของประกันภัยรถยนต์ 3+ อย่างมีประสิทธิภาพต้องอาศัยการวิเคราะห์ทั้งรูปแบบการใช้งานรถและงบประมาณส่วนบุคคล เพื่อให้ค่าใช้จ่ายด้านประกันภัยสอดคล้องกับความเสี่ยงจริง
แนวทางที่ช่วยให้การวางแผนมีประสิทธิภาพมากขึ้น ได้แก่
- วิเคราะห์รูปแบบการใช้งานรถ
ประเมินว่ารถถูกใช้งานในเมืองหรือเดินทางไกลบ่อย เพราะรูปแบบการใช้งานส่งผลต่อระดับความเสี่ยง - เปรียบเทียบแผนประกันจากหลายบริษัท
การศึกษาความคุ้มครองและค่าเบี้ยของหลายบริษัทช่วยให้เห็นความแตกต่างของแผนประกันภัย - เลือกรูปแบบการชำระค่าเบี้ยที่เหมาะสม
การจ่ายค่าเบี้ยแบบรายปีอาจช่วยลดค่าใช้จ่ายรวม ขณะที่การผ่อนชำระช่วยลดภาระเงินก้อน - วางงบประมาณเฉพาะสำหรับประกันภัย
การกันเงินสำหรับค่าเบี้ยประกันล่วงหน้าช่วยให้การต่ออายุประกันไม่กระทบกับเงินหมุนเวียนในครอบครัว
ปัจจัยที่มีผลต่อค่าเบี้ยประกันภัยรถยนต์ 3+
ค่าเบี้ยของประกันภัยรถยนต์ 3+ ไม่ได้กำหนดจากราคากลางเพียงอย่างเดียว แต่ขึ้นอยู่กับข้อมูลความเสี่ยงของรถและผู้ขับขี่
ปัจจัยที่มีผลต่อค่าเบี้ย ได้แก่
- ประเภทและรุ่นของรถยนต์
รถที่มีราคาสูงหรืออะไหล่แพงมักมีค่าเบี้ยสูงกว่า - ประวัติการขับขี่และการเคลม
ผู้ขับขี่ที่มีประวัติการเคลมน้อยมักได้รับค่าเบี้ยที่เหมาะสมกว่า - พื้นที่ใช้งานรถ
พื้นที่ที่มีอุบัติเหตุบ่อยหรือการจราจรหนาแน่นอาจมีค่าเบี้ยสูงกว่า - รายละเอียดความคุ้มครองเพิ่มเติม
เงื่อนไขบางอย่าง เช่น การมีหรือไม่มีค่าเสียหายส่วนแรก สามารถส่งผลต่อค่าเบี้ยของประกันภัย
เทคนิคควบคุมค่าเบี้ยประกันในระยะยาว
การบริหารค่าใช้จ่ายด้านประกันภัยไม่ได้จบเพียงการเลือกแผนที่ราคาถูกที่สุด แต่ควรมองภาพรวมของการใช้ประกันในระยะยาว เพื่อให้ค่าเบี้ยประกันอยู่ในระดับที่เหมาะสม
แนวทางที่ช่วยควบคุมต้นทุนค่าเบี้ยได้ เช่น
- สะสมเงินสำรองสำหรับการต่อประกันในแต่ละปี
- ปรับระดับความคุ้มครองตามอายุการใช้งานของรถ
- รักษาประวัติการขับขี่ให้ปลอดภัยเพื่อลดความเสี่ยง
- ตรวจสอบราคาและเงื่อนไขใหม่ทุกครั้งก่อนต่ออายุ
การบริหารค่าเบี้ยประกันภัยรถยนต์ 3+ ให้สอดคล้องกับแผนการเงินระยะยาว
การวางแผนค่าใช้จ่ายสำหรับประกันภัยรถยนต์ 3+ ไม่ได้เป็นเพียงเรื่องของการเลือกแผนประกันที่มีค่าเบี้ยต่ำที่สุด แต่เป็นการประเมินความสมดุลระหว่างระดับความคุ้มครอง ความเสี่ยงจากการใช้งานรถ และความสามารถในการจัดสรรงบประมาณในแต่ละปี หากผู้ใช้รถเข้าใจโครงสร้างความคุ้มครองและปัจจัยที่มีผลต่อค่าเบี้ยอย่างชัดเจน ก็จะสามารถเลือกแผนประกันที่ตอบโจทย์การใช้งานจริงได้มากขึ้น โดยไม่จำเป็นต้องจ่ายค่าเบี้ยสูงเกินความจำเป็น
ในมุมของการบริหารการเงิน การกันงบประมาณสำหรับประกันภัยรถยนต์ 3+ ไว้ล่วงหน้าและติดตามเงื่อนไขของกรมธรรม์อย่างสม่ำเสมอ จะช่วยให้การต่ออายุประกันในแต่ละปีเป็นไปอย่างราบรื่น รวมถึงสามารถปรับเปลี่ยนความคุ้มครองให้เหมาะสมกับอายุรถและรูปแบบการใช้งานที่เปลี่ยนไปได้ การวางแผนในลักษณะนี้ไม่เพียงช่วยควบคุมค่าใช้จ่ายด้านประกันภัยเท่านั้น แต่ยังช่วยเสริมความมั่นคงทางการเงินและสร้างความมั่นใจในการใช้รถในระยะยาวได้อย่างสมดุลมากขึ้น